

290.45
Książki
C. H. Beck
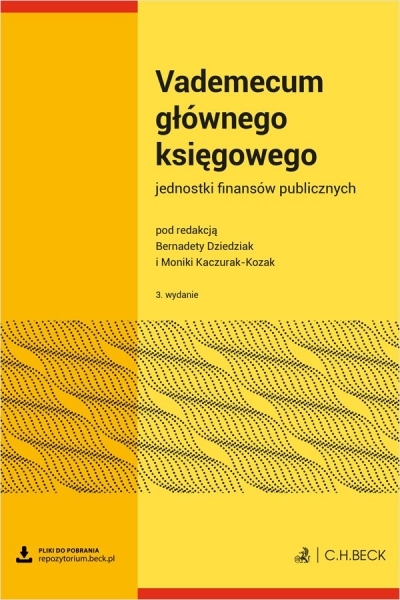
Vademecum głównego księgowego jednostki finansów publicznych
Wydawnictwo:
C. H. Beck
Oprawa: okładka miękka
290,45 zł
Wysyłka: jutro (wtorek 17.11.2026)
Opis
Praktyczny poradnik omawiający najważniejsze obszary zadań głównego księgowego JSFP z uwzględnieniem zmian w rachunkowości, KSeF oraz modelu trzech linii w kontroli zarządczej.W książce przedstawiamy „fundamenty” księgowe i finansowe, które pozwolą księgowym zrozumieć nawet najtrudniejsze tematy oraz wyjaśnią specyficzne dla sektora publicznego zagadnienia i pojęcia (np. plan finansowy, klasyfikacja budżetowa, sprawozdania budżetowe, przychody i rozchody itp.).Publikacja w sposób jasny i kompleksowy przedstawia sektor publiczny z perspektywy głównego księgowego, kładąc akcent na te kwestie, które określają status księgowego, jego obowiązki i zakres odpowiedzialności. Wyjaśnienia prezentowane są w przystępny sposób, bazując na wielu praktycznych przykładach. Publikacja pokazuje powiązania między planami finansowymi (w tym budżetem) – ewidencją księgową (ponad 100 schematów księgowych) – sprawozdawczością (budżetową i finansową) oraz klasyfikacją budżetową. Sytuuje głównego księgowego jako uczestnika szeregu procedur i mechanizmów, realizowanych w podmiotach sektora publicznego (np. tworzenie planów finansowych, dokonywanie w nich zmian, ustalanie polityki rachunkowości i zakładowego planu kont (w tym w zakresie środków europejskich i KPO), inwentaryzacja majątku, gospodarowanie majątkiem trwałym i obrotowym, tworzenie systemu kontroli zarządczej, opodatkowanie VAT, fakturowaniem w KSeF). Dzięki tej książce zmniejszysz ryzyko zarzutów RIO i NIK oraz bezpiecznie wdrożysz KSeF.Poprzez wskazaną powyżej perspektywę i zakres poruszanych zagadnień książka stanowi swoistą „mapę drogową” prowadzącą głównego księgowego jednostki sektora finansów publicznych przez często pogmatwane ścieżki wyznaczane przez rozbudowane regulacje prawne opisujące obowiązki podmiotów publicznych.Książka uwzględnia i omawia liczne zmiany w przepisach, m.in.: Krajowy System e-Faktur (KSeF), który dla jednostek finansów publicznych będzie obowiązkowy od 1.2.2026 r. w zakresie odbioru faktur, natomiast w zakresie ich wystawiania, w zależności od poziomu obrotów, od 1 lutego albo od 1 kwietnia 2026 r. W związku z tym w książce przedstawiamy szczegółowe omówienie tematyki KSeF wraz z „Instrukcją w zakresie przygotowania do procesu wdrożenia Krajowego Systemu e-Faktur” oraz „Instrukcją obiegu dokumentów księgowych (w tym faktur ustrukturyzowanych) w KSeF wraz z alokacją faktur wśród jednostek działających na jednym NIP”; zmiany w rachunkowości – w związku z wejściem w życie od 1.1.2025 r. ustawy o rachunkowości z 6.12.2024 r. (Dz.U. z 2024 r. poz. 1863) oraz zmian z 17.3.2025 r. do rozporządzenia w sprawie zasad rachunkowości i planów kont (Dz.U. z 2025 r. poz. 347) zaistniała konieczność modyfikacji polityki rachunkowości wraz z ZPK. Te zmiany mają również zastosowanie do sporządzania sprawozdań finansowych za 2025 r.; nowy krajowy standard rachunkowości 16 „Uproszczenia dopuszczone ustawą o rachunkowości” z 16.10.2025 r. – autorzy szczegółowo omawiają uproszczenia stosowane w rachunkowości jednostek finansów publicznych; nowe stanowisko Komitetu Standardów Rachunkowości z 18.3.2025 r. w sprawie klasyfikacji obciążeń publicznoprawnych oraz identyfikacji tych, które są związane z obrotem (podatki obrotowe), a także zasad ujęcia podatków obrotowych na potrzeby sporządzenia sprawozdania finansowego (Dz.Urz. MF z 2025 r. poz. 46). Stanowisko to przedstawia wskazówki dotyczące sposobu ujęcia VAT w księgach rachunkowych oraz prezentacji w sprawozdaniu finansowym. Ustalenia dotyczące ewidencji i prezentacji rozliczeń VAT w jednostce samorządu terytorialnego powinny wzorować się na regulacjach tego stanowiska; rozporządzenie z 29.1.2025 r. w sprawie sprawozdawczości budżetowej (Dz.U. z 2025 r. poz. 133), które wprowadziło zmiany w zakresie sprawozdań: Rb-27S i Rb-27ZZ, Rb-PDP, Rb-ST i Rb-50; nowelizację klasyfikacji budżetowej z 10.9.2025 r. (Dz.U. z 2025 r. poz. 1241), która wprowadziła zmiany m.in. w nazwach rozdziałów, nowe paragrafy dochodów i wydatków, a także ujednoliciła terminologię z przepisami o zamówieniach publicznych i prawa upadłościowego; planowane zmiany w zakresie kontroli zarządczej – na szczególną uwagę zasługuje wprowadzenie w projekcie nowelizacji ustawy o finansach publicznych nowego pojęcia, tzw. modelu trzech linii, który będzie miał zastosowanie również w obszarze rachunkowości.
Szczegóły
Tytuł
Vademecum głównego księgowego jednostki finansów publicznych
Autor
Wydawnictwo
Oprawa
okładka miękka
Ilość stron
1120
Format
16.5x24
ISBN
9788384115671
Rodzaj
Książka
EAN
9788384115671
Data premiery
2026-03-10
Kraj produkcji
PL
Producent
Wydawnictwo C.H. Beck Sp. z o.o.

Dodałeś produkt do koszyka

Vademecum głównego księgowego jednostki finansów publicznych
290,45 zł
 Rabaty do 45% non stop
 Ponad 200 tys. produktów
 Bezpieczne zakupy


Recenzje